قد ينجح مشروع صغير في بناء قاعدة عملاء ومخزون وأصول تشغيلية خلال سنوات، ثم يتعرض لحريق أو تلف معدات أو مطالبة قانونية تربك مركزه المالي في أيام قليلة. هنا تبرز أهمية التأمين على المشروعات الصغيرة كأداة لتخفيف بعض الخسائر المحتملة، لا كبديل عن إجراءات السلامة أو الإدارة الجيدة. وتبدأ المشكلة حين يشتري صاحب النشاط وثيقة لأنه سمع أنها مطلوبة أو رخيصة، من دون فهم الحوادث التي تغطيها والاستثناءات وحدود التعويض. لذلك فإن شراء التأمين قرار مالي يحتاج إلى قراءة تفاصيل المخاطر وتقييم قيمة الأصول واستمرارية النشاط بدقة قبل التوقيع.
لماذا تحتاج المشروعات الصغيرة إلى إدارة المخاطر؟
تختلف قدرة المنشآت على تحمل الصدمات وفق حجم سيولتها وطبيعة نشاطها. قد تستطيع شركة كبيرة تعويض ماكينة تالفة سريعًا، بينما يؤدي تعطل المعدة نفسها في ورشة صغيرة إلى توقف الإنتاج وتأخر تسليم الطلبات. إدارة المخاطر تبدأ بحصر ما قد يحدث، وتقدير احتمال وقوعه وأثره المالي، ثم ترتيب الأولويات بين الوقاية والاحتفاظ باحتياطي مالي والتأمين. ومن المفيد فحص التهديدات اليومية مثل الحرائق والسرقة وأعطال الكهرباء وتلف المخزون أثناء النقل والمسؤولية تجاه الزبائن. ليس الهدف تخويف صاحب المشروع، بل معرفة أي خسارة قد تكون أكبر من قدرته على تحملها.
تأمين الممتلكات ومحتويات المكان
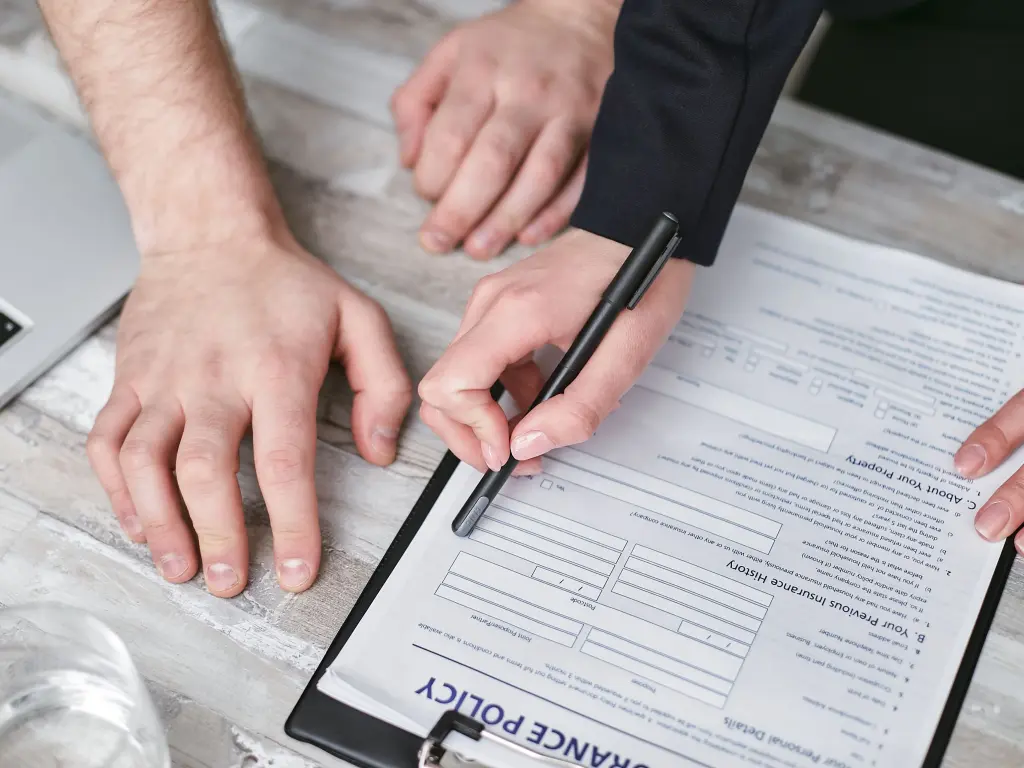
قد تتضمن وثائق الممتلكات تغطيات لأضرار محددة تصيب المبنى أو المعدات أو الأثاث أو المخزون، وفق الشروط والمخاطر المدرجة في الوثيقة. ويجب التأكد من طبيعة الحريق والأخطار الإضافية المدرجة، وما إذا كانت السرقة أو أضرار المياه تحتاج إلى إضافة مستقلة. لا يصح افتراض أن كل خسارة مادية مغطاة تلقائيًا لمجرد وجود وثيقة باسم المنشأة. راجع عنوان الموقع المؤمن عليه، ووصف النشاط، وطبيعة المواد المخزنة، وأي متطلبات تخص أنظمة الإنذار أو الإطفاء. كما ينبغي تحديث القيم عند شراء معدات جديدة أو زيادة المخزون حتى لا تصبح حدود التغطية غير كافية.
ماذا عن تعطل المعدات والتوقف عن العمل؟
قد تنشأ خسارتان متزامنتان عند وقوع حادث: قيمة إصلاح الأصل المتضرر، ثم الإيراد الذي لا يتحقق أثناء التوقف مع استمرار بعض المصروفات. ولهذا قد تحتاج المنشأة إلى النظر في تغطية أعطال الآلات أو انقطاع الأعمال إذا كانت متاحة ومناسبة لنشاطها. لكن التعويض عن التوقف غالبًا يخضع لتعريفات دقيقة للحادث المغطى وفترة الانتظار ومدة التعويض وطريقة حساب الخسارة. ويجب الاستفسار عما إذا كانت التغطية مرتبطة أولًا بضرر مادي مؤمن عليه، أم تشمل حالات أخرى بنص واضح. كل ذلك يحدد مدى ملاءمة المنتج التأميني للمخاطر الفعلية للمشروع.
تأمين المسؤولية تجاه الغير
يختلف تأمين الممتلكات عن تغطية المسؤولية القانونية إذا تسبب النشاط في إصابة زائر أو تلف ممتلكات طرف آخر وفق الحالات المشمولة. بالنسبة إلى متجر أو مطعم أو شركة خدمات ميدانية، قد تكون هذه المخاطر مهمة بقدر أهمية الأصول المملوكة. ومع ذلك لا تعني وثيقة المسؤولية تحمل شركة التأمين أي نزاع دون حدود؛ فالاستثناءات ونطاق النشاط وحدود التعويض وتكاليف الدفاع والإخطار تختلف بين المنتجات. ومن الضروري الإفصاح بدقة عن طبيعة الخدمات وأماكن تنفيذها وعدد الفروع، والتأكد من تغطية الأعمال المنفذة لدى العملاء إن كان المشروع يعتمد على زيارات ميدانية أو تركيب وصيانة.
التأمين البحري والنقل للبضائع
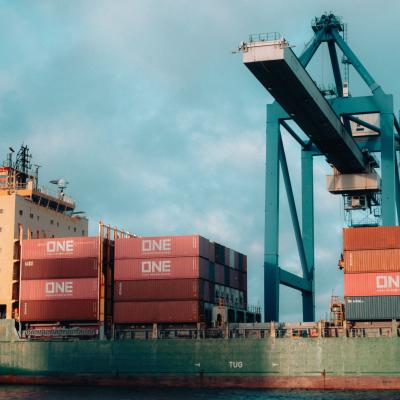
إذا كان المشروع يشتري أو يبيع شحنات كبيرة أو ينقل بضائع قابلة للتلف، فقد يكون من المناسب دراسة تغطية الشحنات أثناء النقل داخل مصر أو خارجها. يختلف نطاق الحماية بحسب نوع البضاعة وطريقة التعبئة ومسار النقل وشروط البيع. وقد تكون بعض المخاطر مستثناة إذا نتج التلف عن سوء التغليف أو طبيعة السلعة أو تأخر غير مشمول. لذلك يجب ألا يكتفي التاجر بسؤال شركة الشحن إن كانت البضاعة مؤمنة؛ بل عليه معرفة الطرف المستفيد وحدود التعويض والوقائع التي تستوجب الإبلاغ. والتنسيق بين العقد التجاري ووثيقة التأمين يمنع وجود فجوة يتحملها المستورد أو البائع دون توقع.
كيف تحدد مبلغ التأمين المناسب؟
يحتاج صاحب المشروع إلى قائمة أصول حديثة تشمل تكلفة استبدال المعدات وطبيعتها وعمرها، وقيمة المخزون المتغيرة على مدار العام، بالإضافة إلى أي بنود أخرى يسمح بها عقد التأمين. وقد يختلف معيار التعويض بين القيمة الاستبدالية والقيمة الفعلية بعد الاستهلاك أو أسس تقييم أخرى، ولذلك لا بد من قراءة التعريف المكتوب لا الاكتفاء بما قيل في العرض التسويقي. إذا كانت قيمة الأصول المؤمن عليها أقل كثيرًا من قيمتها الحقيقية، فقد تؤثر شروط النسبية أو نقص التأمين على مبلغ التعويض بحسب الوثيقة. والمبالغة غير المدروسة في القيمة ليست حلًا أيضًا؛ لأنها قد تزيد القسط دون ضمان دفع مبلغ أكبر.
القسط والتَحَمُّل ليسا معيار الاختيار الوحيد
عند مقارنة عرضين قد يبدو أحدهما أرخص، لكن نسبة التحمل أو مبلغ الخصم عند المطالبة أعلى، أو حدود بعض الأخطار أقل بكثير من العرض الآخر. ينبغي إعداد جدول يقارن القسط السنوي والحدود والتغطيات الإضافية والتحمل والاستثناءات والشروط السابقة على سريان الحماية. ويساعد سؤال بسيط في كشف الفرق: إذا وقع حادث محدد في مخزني غدًا، كم ستدفع شركتي وكم قد تتحمل شركة التأمين؟ الحصول على إجابة مكتوبة يوضح سيناريوهات التطبيق، خصوصًا عندما تتضمن الوثيقة حدودًا فرعية للأجهزة الإلكترونية أو النقود أو البضائع خارج المقر.
الاستثناءات التي تستحق القراءة البطيئة
توجد فروق كبيرة بين وثائق التأمين في معالجة الإهمال الجسيم أو الأضرار التدريجية أو الصيانة الضعيفة أو الفيضانات أو أعطال الشبكات أو حوادث النقل. ولا يجوز استنتاج وجود استثناء بعينه في جميع العقود؛ فالمرجع هو النص المعتمد لكل وثيقة. ويجب التحقق من الفترات الزمنية للإخطار وما إذا كانت بعض الممتلكات أو المواقع أو العمليات التجارية غير مدرجة. ومن الأخطاء الشائعة الاحتفاظ بالصفحة الأولى التي تحمل مبلغ القسط وإهمال الملحقات والتعريفات. هذه التفاصيل هي التي تظهر أهميتها عندما تحدث خسارة ويصبح الطرفان بحاجة إلى تحديد المسؤولية بدقة.
كيف تتصرف المنشأة عند وقوع حادث؟
الخطوة الأولى هي حماية الأشخاص والحد من تفاقم الضرر باستخدام الوسائل الآمنة والمناسبة، ثم توثيق الواقعة وإبلاغ الجهات اللازمة وشركة التأمين وفق المواعيد والإجراءات التعاقدية. يُفضل الاحتفاظ بالصور والفواتير والسجلات ومعلومات الشهود والمراسلات وسجل الصيانة عند تعلق الحادث بمعدة. ولا ينبغي التخلص من الأدلة أو إجراء إصلاحات كبيرة تخالف شروط المعاينة قبل التنسيق مع الجهة المؤمنة، إلا في حدود ما تقتضيه السلامة ومنع الضرر المتزايد. وقد تطلب الشركة مستندات تختلف بحسب نوع المطالبة، لذلك يفيد وجود ملف منظم مسبقًا يضم وثائق الأصول والمشتريات والتأمين.
راجع احتياجات التأمين كلما تغير المشروع
تغير النشاط أو إضافة فرع أو توسيع مخزن أو شراء معدات أو التعامل مع مواد جديدة قد يغير درجة الخطر وبالتالي مدى ملاءمة التغطية القديمة. ومن الأفضل إجراء مراجعة سنوية وعند حدوث توسع مهم، بمساعدة وسيط أو شركة مرخصة يمكنها شرح البدائل والشروط. وربما تكتشف المنشأة أن بعض المخاطر أصبحت أكبر من السابق بينما يمكنها تحمل مخاطر أخرى ذاتيًا. كما يجب التأكد من تواريخ التجديد وآلية تعديل الوثيقة قبل نهاية سريانها، لأن وجود فجوة بين العقود قد يترك فترة لا تعمل خلالها التغطية المطلوبة.
الخلاصة
التأمين على المشروعات الصغيرة قرار لتحسين قدرة النشاط على الصمود أمام الخسائر الكبيرة، لا وعد بأن كل ضرر سيُعوض بالكامل. الاختيار الصحيح يبدأ بحصر المخاطر وتقييم الأصول ثم مقارنة الوثائق على أساس نطاق الحماية والاستثناءات والتحمل وخطوات المطالبة. وعندما تكون الشروط واضحة ويُحافظ المشروع على إجراءات الوقاية وسجلاته، يصبح التأمين جزءًا عمليًا من إدارة الأعمال بدل اعتباره مجرد مصروف سنوي إضافي.